Общая ситуация на рынке
В 1 кв. 2018 г. Банк России продолжил снижение ключевой ставки – до 7,25% годовых (на 0,5 п.п).
Средний курс доллара за 1 кв.2018 г. составил 56,86 руб., снизившись за квартал на 2,7%.
Уровень инфляции в 1 квартале 2018 г. составил 0,81% против 0,97% за аналогичный период 2017 г. Годовая инфляция составила 2,4%. Целевой показатель годовой инфляции – 4%.
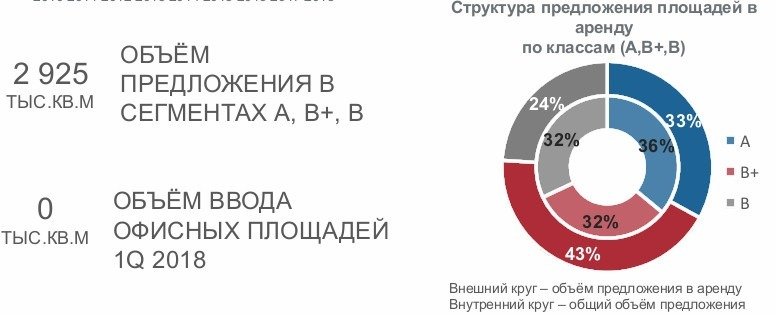
Общий объём рынка офисной недвижимости Санкт-Петербурга за отчётный период не изменился относительно конца 2017 г. и составил 4,40 млн. кв.м, из которых 2,92 млн. – качественные офисы классов А, В+, В.
Предложение
В 1 квартале 2018 г. не было введено ни одного бизнес-центра; объём рынка и структура по классам не изменились.
Всего на конец 1 квартала 2018 в сегментах А, В+, В в аренду предлагается около 250 тыс.кв.м, при этом доля класса А в структуре предложения не изменилась. Между классами В+ и В произошло перераспределение долей: рост доли класса В+ на 2 п.п. и снижение доли класса В на данную величину.
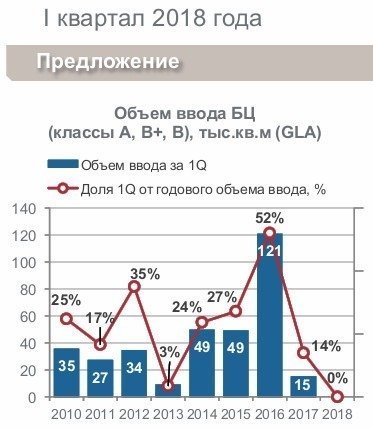
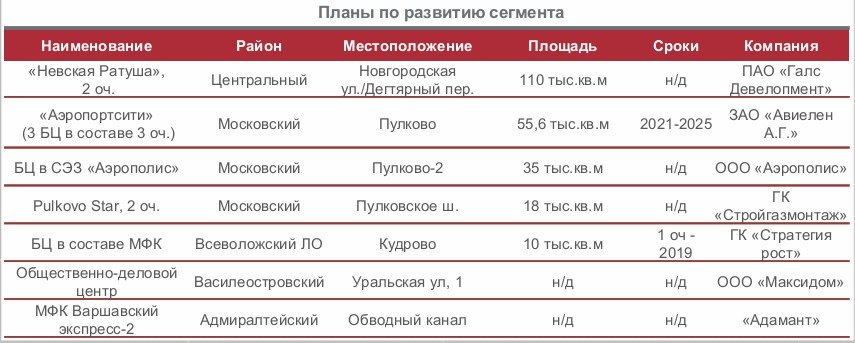
В 1 квартале анонсированы планы по продолжению нескольких проектов общественно-деловой застройки: 3 очередь «Аэропортсити» в Пулково («Авиелен А.Г.»), 2 очередь «Невской Ратуши» («Галс Девелопмент»), 2 очередь Pulkovo Star, 2 очередь МФК «Варшавский Экспресс».
Спрос
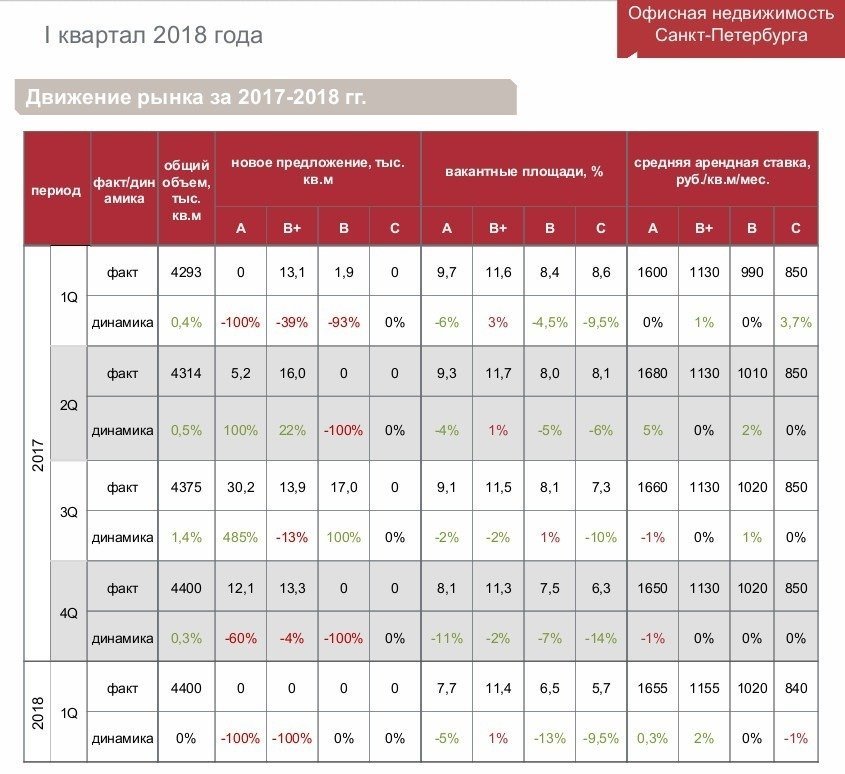
В 1 квартале 2018 г. средний уровень вакансии в бизнес-центрах классов А, В+, В продолжил снижение (четвертый квартал подряд), достигнув на конец отчетного периода 8,6% (снижение на 0,3 п.п. или 3,4%).
В классе А вакансия ежеквартально снижается в течение 3-х лет (с начала 2015 г.) Отчетный период не стал исключением – за квартал доля вакантных площадей сократилась на 0,4 п.п. (4,9%), составив 7,7% (самый низкий показатель за 5 лет).
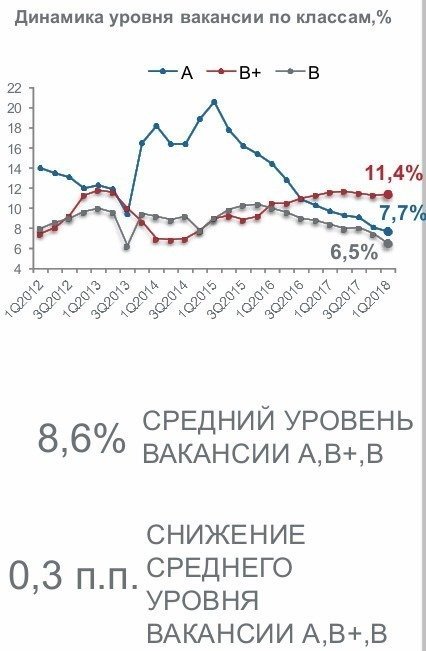
Средний уровень вакансии для классов В+/В снизился на 0,4 п.п. и составил 9,1% на конец отчетного периода. Как и в 2017 г., сокращение происходило за счёт класса В, где вакансия снизилась на 1,0 п.п. (13,3%).
В классе В+ доля вакантных площадей по итогам квартала – 11,4%, что на 0,1 п.п. выше показателя предыдущего периода.
Уровень вакантных площадей в классе С на конец 1 квартала 2018 г. достиг показателя 5,7%, продемонстрировав положительную динамику (на 0,6 п.п. или 9,5%).
Наибольшее снижение вакансии наблюдалось в нецентральных районах – Фрунзенском и Кировском, что говорит о нехватке ликвидного предложения в центральных районах.
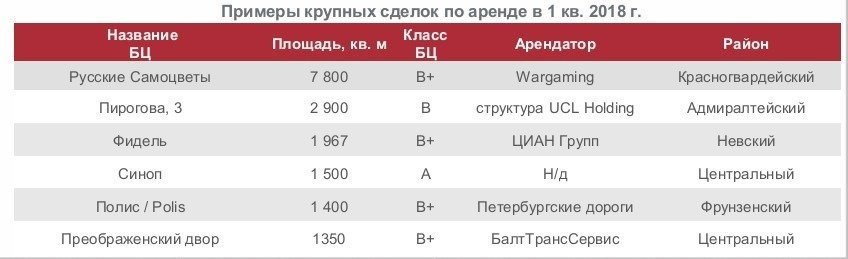
Из крупных сделок 1 квартала 2018 г. следует отметить аренду 7,8 тыс.кв.м в ТОЦ «Русские Самоцветы» компанией-разработчиком компьютерных игр Wargaming. В структуре сделок с крупными блоками (от 1,0 тыс.кв.м) преобладали помещения класса В+/В – более 90% (по площади).
Коммерческие условия
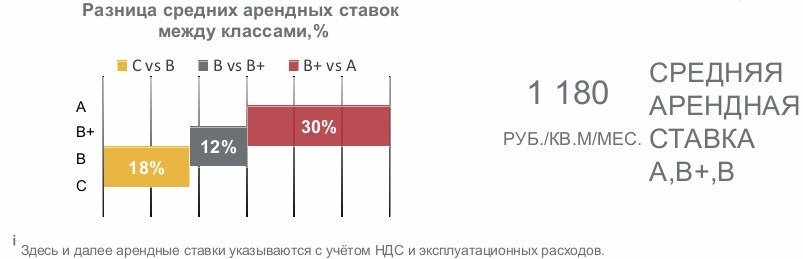
По итогам 1 квартала 2018 г. средняя арендная ставка в качественном сегменте (А, В+,В) выросла на 1% по сравнению с предыдущим периодом, достигнув значения 1180 руб./кв.м/месⁱ.
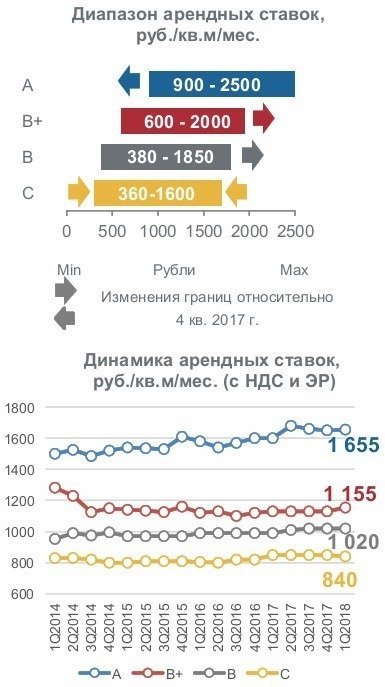
В классе А средняя арендная ставка составила 1655 руб./кв.м/мес., увеличившись на 0,3% за отчётный период.
В классе В+ отмечалась более заметная положительная динамика – рост средней арендной ставки составил 2,2% за квартал, что было обусловлено выходом на рынок новых лотов по цене выше средней. Кроме того, в большую сторону сдвинулась верхняя граница ценового диапазона.
Коммерческие условия в классе В остались неизменными – 1 020 руб./кв.м/мес., верхняя граница ценового диапазона при этом незначительно сдвинулась в большую сторону.
Рост ставки в классе В+ повлиял на средневзвешенный средний показатель в классах В+/В – относительно предыдущего отчетного периода он увеличился на 1,9%, составив 1 080 руб./кв.м/мес.
Сократилось предложение более дорогих помещений в классе С, что обусловило коррекцию ставки в меньшую сторону (на 1,2%).
В результате ценовой динамики дистанция между ставками классов В+ и А сократилась с 32% до 30%. Разница в ставках помещений класса В и В+, напротив, увеличилась на 2 п.п. – до 12%.

Выводы и прогноз развития
В 1 квартале 2018 г. не введено ни одного концептуального офисного объекта.
На фоне стабилизации рынка и низких объемов ввода, наблюдавшихся в 2017 г., анонсированы планы девелоперов о продолжении ряда проектов деловой застройки в составе многофункциональных центров. Также следует отметить активизацию девелоперов в районе Пулковского шоссе. Однако реализация данных проектов всецело будет зависеть от экономической ситуации.
Наибольшее снижение доли вакантных площадей наблюдалось в классах В и С (на 1,0 и 0,6 п.п. соответственно).
В классе А показатель преодолел отметку 8% и составил 7,7% по итогам квартала. Вакансия в классе В+ практически не изменилась.
В 1 квартале 2018 г. отмечалась небольшая положительная динамика коммерческих условий в классах А и В+. На фоне недостатка ликвидного предложения ставки могут продолжить рост.
Основной объём запланированных на 2018 г. офисных площадей ожидается во втором полугодии (90-95% запланированного объёма).
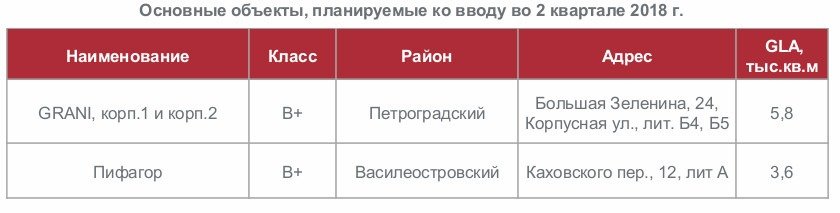
Во 2 квартале 2018 г. объём ввода может составить 9-13 тыс.кв.м GLA. При этом ожидается, что основной объём ввода придется на класс В+, что может привести к росту вакансии в данном сегменте на 0,2-0,5 п.п.
В классе А вакансия продолжит снижение, на 0,1-0,3 п.п. за 2 квартал 2018 г.

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 495 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?