Общая ситуация на рынке
В 3 кв.2017 г. Банк России продолжил снижение ключевой ставки – до 8,5% годовых (сентябрь 2017 г).
Средний курс доллара за 3 кв.2017 г. составил 58,9 руб., увеличившись на 3,0% по сравнению со средним показателем за 2 кв. 2017 г.
Уровень инфляции с начала года (янв.-авг.) – 1,82% против 3,81% (янв.- авг. 2016 г).
Уровень годовой инфляции – 3,3% (август).
Общий объём рынка офисной недвижимости Санкт-Петербурга за отчётный период
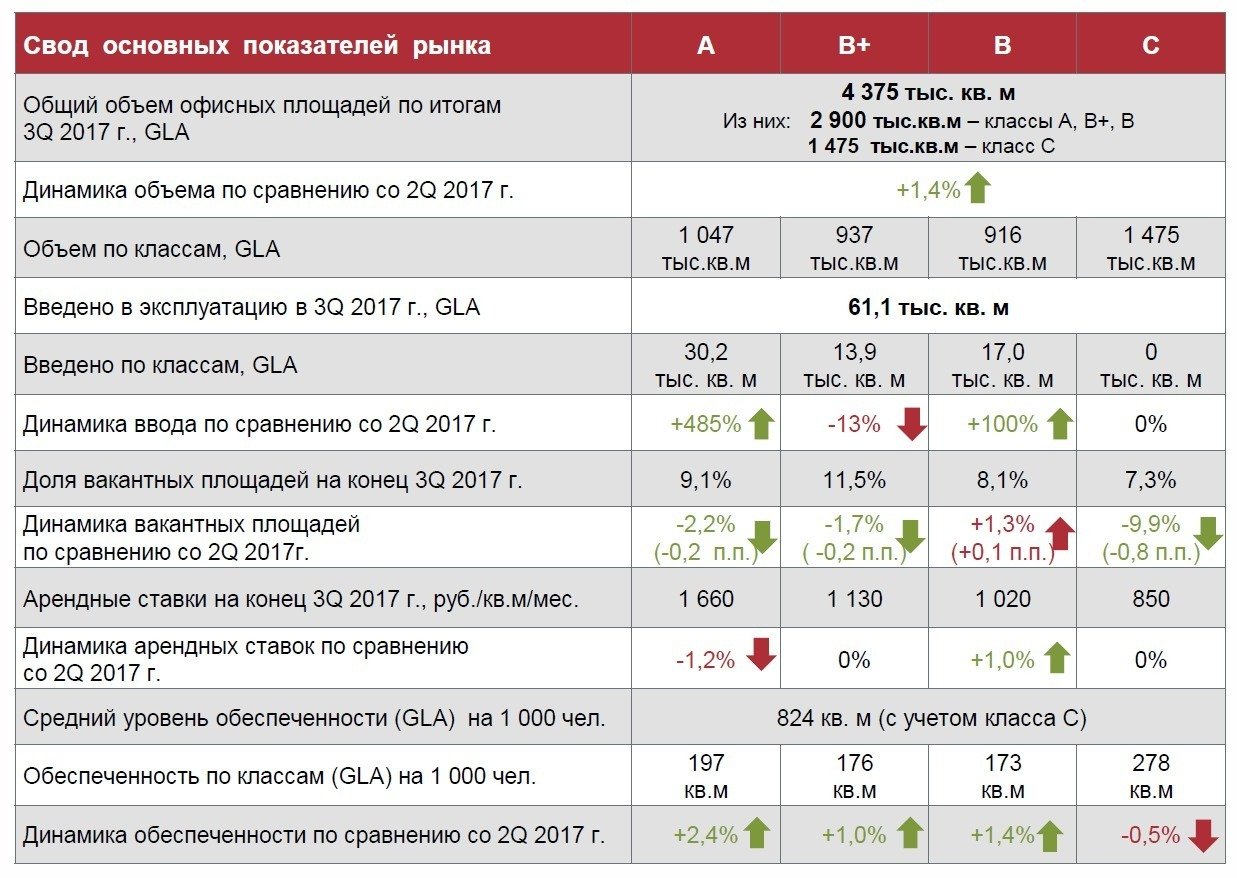
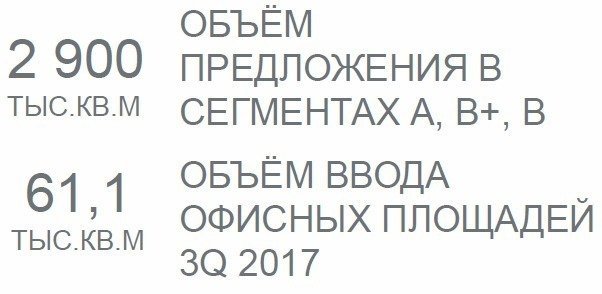
увеличился на 1,4%, составив 4,4 млн кв.м, из которых 2,9 млн – высококлассный сегмент.
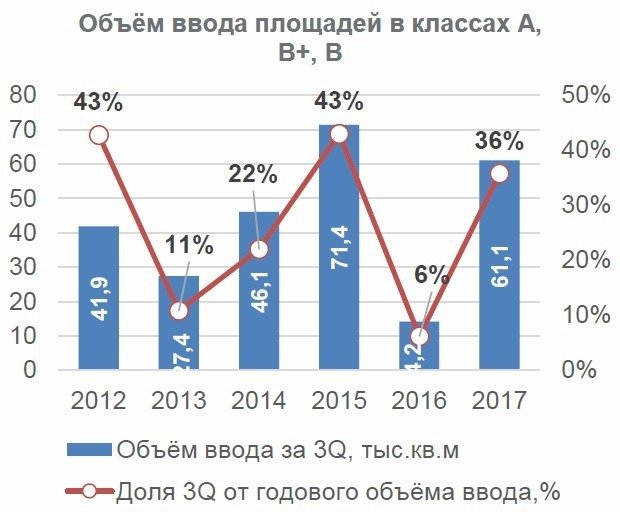
В 3 квартале 2017 г. объём ввода составил 61,1 тыс.кв.м (GLA), что почти в 3 раза больше, чем в предыдущем квартале. Всего за 9 месяцев на рынок выведено 97,2 тыс.кв.м (GLA), из них 36% относится к классу А.
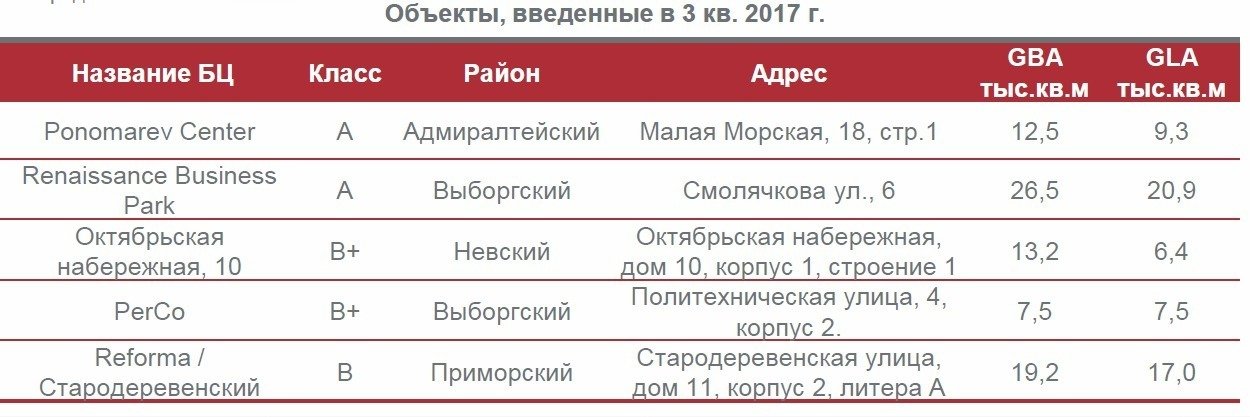
В 3 квартале на рынок выведены 5 объектов. Класс А пополнился Ponomarev Center
(Адмиралтейский район) и Renaissance Business Park в Выборгском районе (арендован
«Газпромом»). В классе В+ один из выведенных объектов в Выборгском районе – не
спекулятивный (PerCo). В Приморском районе закончена реконструкция здания под бизнес-
центр Reforma (класс В).
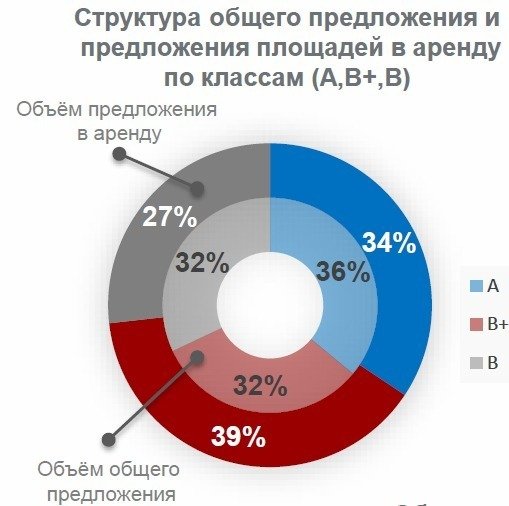
Всего на конец 3 квартала 2017 г. в аренду предлагается около 275 тыс.кв.м (в классах А,
В+, В).
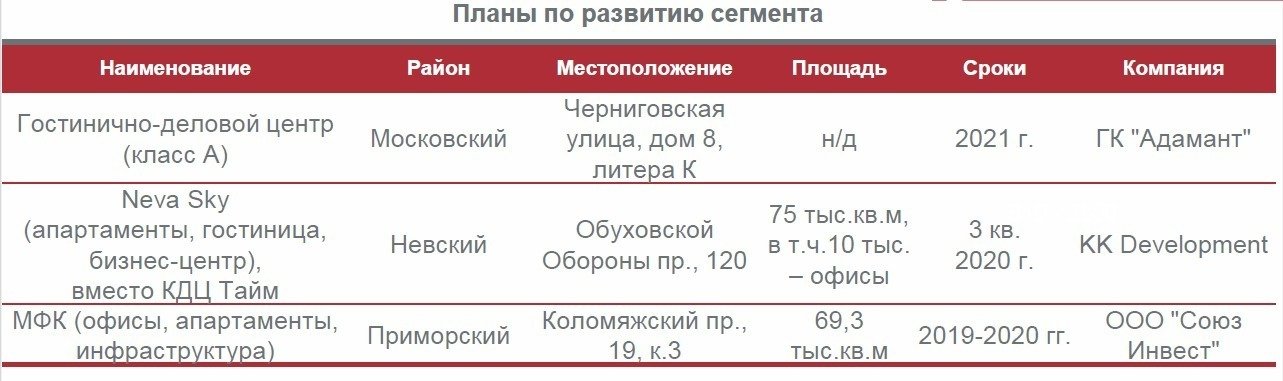
Все анонсированные в 3 кв.2017г. объекты – в составе МФК, в сочетании с гостиницей или апартаментами. Кроме того, на рынок могут выйти здания, освободившиеся в ходе
запланированного на конец 2017 г. переезда комитетов Петербурга в «Невскую Ратушу».
Спрос
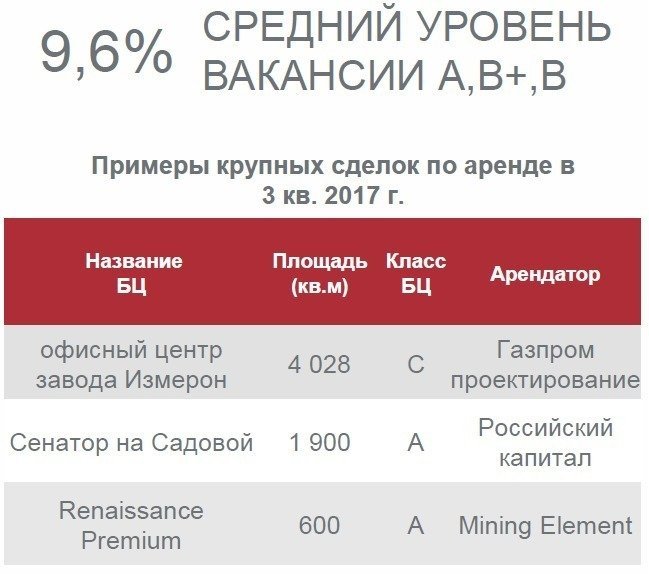
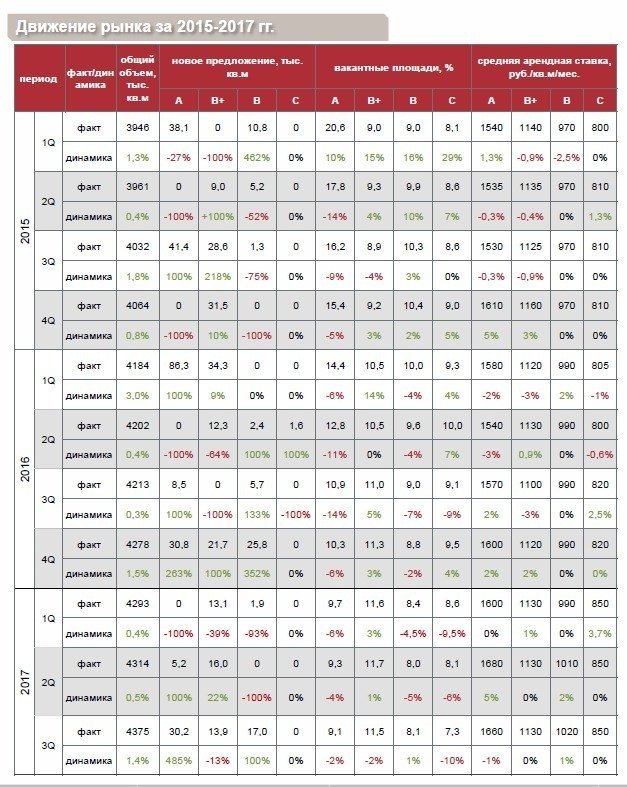
По итогам 3 квартала 2017 г., средний уровень вакансии по офисным объектам класса А, В+ и В составил 9,6%, снизившись на 0,1 п.п. (1,0%).
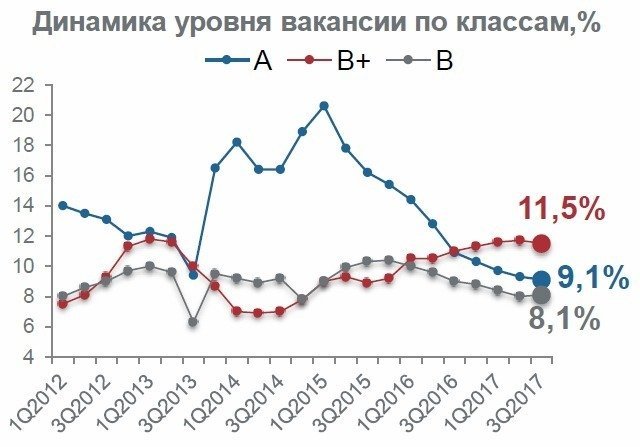
В классах А и В+ вакансия за квартал снизилась на 0,2 п.п. (в каждом классе) или на 2,2% и 1,7% соответственно. Класс В продемонстрировал рост показателя на 0,1 п.п. или 1,3%.
По итогам 3 квартала доля вакантных площадей составляет:
• В классе А – 9,1%;
• В классе В+ – 11,5%;
• В классе В – 8,1%.
Высокими темпами продолжает снижаться доля вакантных площадей в классе С – на 0,8 п.п. (или 9,9%) за квартал. На конец 3 квартала 2017 г. вакансия в классе С составила 7,3%.
В целом за 9 месяцев уровень вакансии сократился по всем классам, кроме В+.
Наибольшее снижение вакансии продемонстрировали Калининский район, а также Василеостровский и Петроградский районы.
С учетом появления новых объектов, в Невском и Приморском районах отмечается рост уровня вакансии в пределах 2,0-2,8 п.п.
Среди крупных сделок по аренде стоит отметить расширение площадей компании «Газпром проектирование» в офисном центре завода «Измерон», с 2,3 до 6,3 тыс.кв.м.
В целом, в 3 квартале наибольшую активность проявили компании сектора проектирования и строительства, и также сферы финансовых услуг.
Коммерческие условия
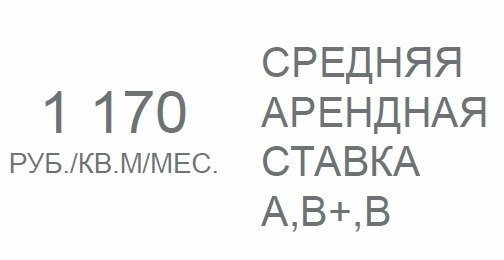
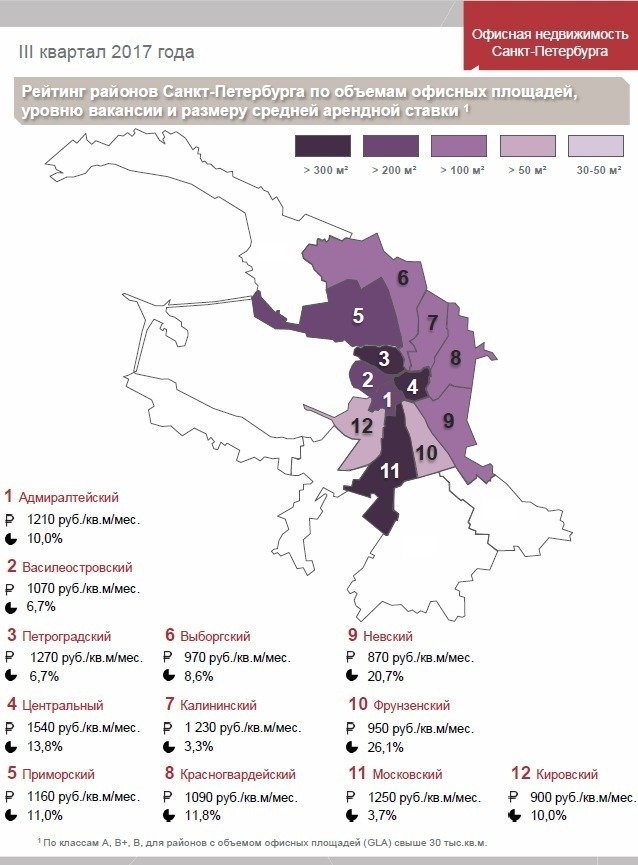
По итогам квартала, средневзвешенная арендная ставка в качественном сегменте офисных помещений (А,В+,В) не изменилась по сравнению с предыдущим периодом и составила 1170 руб./кв.м/мес.ⁱ
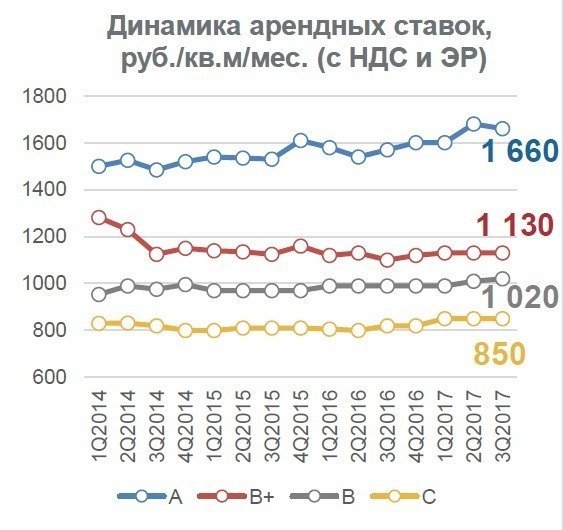
В 3 квартале наблюдалась незначительная корректировка ставки аренды в классе А в меньшую сторону (на 1,2%). В целом с начала года арендная ставка выросла на 3,8%, составив 1660 руб./кв.м/мес.
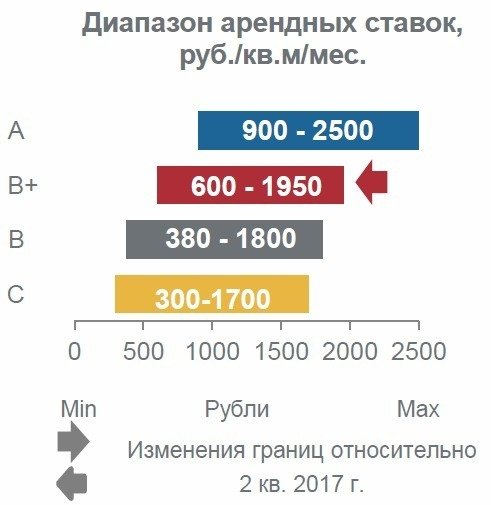
Средняя арендная ставка в классе В+ с 1 квартала 2017 г. остаётся неизменной, составляя 1130 руб./кв.м/мес. При этом следует отметить незначительное сокращение длины ценового предложения (-50 руб.).
В классе В зафиксирован рост ставки аренды на 1,0% за квартал и на 3% с начала года – до 1020 руб./кв.м/мес.
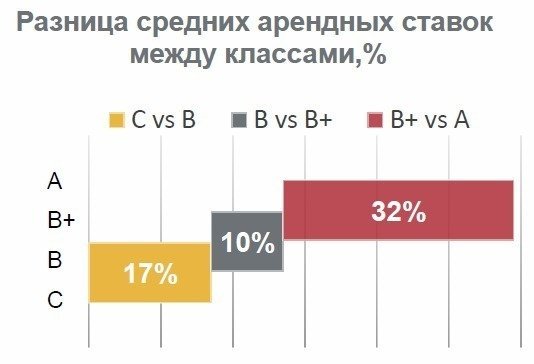
Дистанция в размере средней арендной ставки между классами В+ и А сократилась с 33% до 32%, между классами В и В+ – с 11%до 10%.
Увеличившись по итогам 1 квартала, арендная ставка в классе С второй квартал подряд остаётся неизменной – на уровне 850 руб./кв.м/мес. С начала года рост составил 3,7%.
Наиболее дорогие районы для аренды - традиционно Центральный и Петроградский районы за счёт высокой концентрации офисов класса А.
ⁱ Здесь и далее арендные ставки указываются с учётом НДС и эксплуатационных расходов.
Выводы и прогноз развития
За 3 квартал 2017 г. рынок пополнился пятью объектами совокупной площадью 61,1 ыс.кв.м
(GLA), два из которых – класс А (30,2 тыс.кв.м GLA). Из выведенных объектов один (класс А) – арендован «Газпромом», второй (класс В+) – не спекулятивный. Общий объём ввода за 9
месяцев составил 97,2 тыс.кв.м.
В отчётном периоде продолжилось сокращение вакансии в классе А (на 0,2 п.п.) – до 9,1%. В классе В+, впервые за год, отмечается рост заполняемости – вакансия снизилась на 0,2 п.п. (1,7%), составив 11,5%.
В классе В, напротив, после ежеквартального снижения с начала 2016 г. отмечается незначительный рост уровня вакансии (на 0,1 п.п.) – до 8,1%.
Класс С, как в 3 квартале, так и за 9 месяцев продемонстрировал значительное снижение доли вакантных площадей. Текущий уровень вакансии в классе С – 7,3%, что на 0,8 п.п.(9,9%) ниже показателя 2 квартала 2017 г., и на 2,2 п.п. (23%) ниже показателя 4 квартала 2016 г.
С начала года все классы демонстрируют рост ставок аренды: класс А – на 3,8%, класс В+ - на 0,9%, класс В – на 3,0%, класс С – 3,7%.
За 3 квартал 2017 г. средневзвешенная ставка аренды не изменилась по сравнению с предыдущим периодом, составив 1170 руб./кв.м. Незначительная корректировка арендных ставок отмечалась в классах А (-1,2%) и В (+1,0%). В классах В+ и С ставки за квартал не изменились.
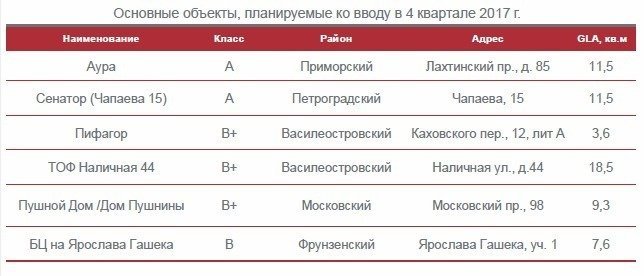
В 4 квартале 2017 г. объем ввода может составить 60-70 тыс. кв.м (GLA), из которых 37% придётся на класс А.
В случае ввода всего запланированного объёма, к концу года возможна корректировка вакансии в классе А в большую сторону (на 3-5%).
Значительного изменения ставок аренды в классах А и В+/В к концу 2017 г. не ожидается.
В классе С, с учётом положительной динамики изменения вакансии, возможен рост арендной ставки в среднем на 3%.

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 495 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?