Общая ситуация на рынке
С начала года укрепление рубля, а также сохранение интереса внешних инвесторов к вложениям в российские активы, способствовали замедлению инфляции. Продолжается снижение инфляционных ожиданий и восстановление экономической активности.
Инфляционные риски несколько снизились, но сохраняются на повышенном уровне. С учётом этих факторов, с 27.03.2017 Банк России снизил ключевую ставку с 10% до 9,75%
годовых и допускает возможность её дальнейшего постепенного снижения во 2-3 кварталах 2017 года.
Официальный уровень инфляции в России с начала года (за январь и февраль) составил 0,8% против 1,6% за тот же период 2016 года. В годовом исчислении инфляция в феврале 2017 г. замедлилась до 4,6% после 5,0% в январе 2017 г. По итогам года, Минэкономразвития прогнозирует инфляцию на уровне 4,0-4,5%.
Курс доллара на конец 1 кв. 2017 г. составил 56,94 руб., снизившись на 6,1% или 3,72 руб. в сравнении с концом 2016 г.
За 1 кв. 2017 г. рынок офисной недвижимости Санкт-Петербурга вырос на 0,3%. Общий объем предложения на конец отчетного периода составил 4,29 млн.кв.м, в том числе 2,82 млн.кв.м – в классах А, В+, В.
Основные события рынка
В 1 кв. 2017 г. рынок офисной недвижимости Санкт-Петербурга вырос на 0,4% относительно
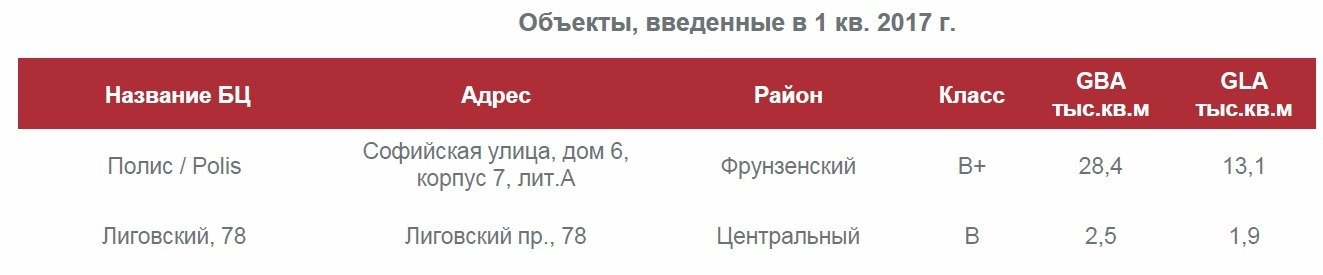
предыдущего отчетного периода. Разрешение на ввод в эксплуатацию получили 2 объекта
класса В+/В. Среди других событий в сегменте офисной недвижимости в 1 кв. 2017 г. стоит отметить:
• ООО «Газпром переработка» арендовала 9-ти этажный строящийся бизнес-центр класса А «Renaissance business park» площадью 26,2 тыс.кв.м. Стоимость аренды составляет 74,4 млн руб. в мес. (включая НДС).
Также в соглашении прописана возможность ежегодной индексации ставки.
• Ритейлер «Диета-18» приобрёл на торгах офисное здание «Система» (класс С, площадь GBA 8,24 кв.м) за 544,7 млн. руб.
Анонсированы планы по развитию сегмента:
• ГК «БестЪ» получила разрешение на строительство бизнес-центра на участке между зданиями на ул.Академика Павлова, 5В и Аптекарской набережной,20. Застройка предполагается точечная, класса А, площадь БЦ оценивается в 5 тыс.кв.м. Завершить работы девелопер планирует к концу 2017 г.
• ООО «Сидней» получило разрешение на строительство 3-х этажного офисного центра на ул. Михаила Дудина. Предположительный срок сдачи объекта – 2 полугодие 2018 г.
• С торгов продадут два нежилых здания на Уральской улице, 4 (литеры В и М), а также право долгосрочной аренды участка (до 2062 года). Предполагается, что объекты будут реконструированы под общественно-деловую функцию.
• В Центральном районе Санкт-Петербурга может появиться бизнес-центр: компания «Охта групп» планировала строительство апарт-отеля на ул.Моисеенко, 10, однако в настоящее время переформатирует проект.
Предложение
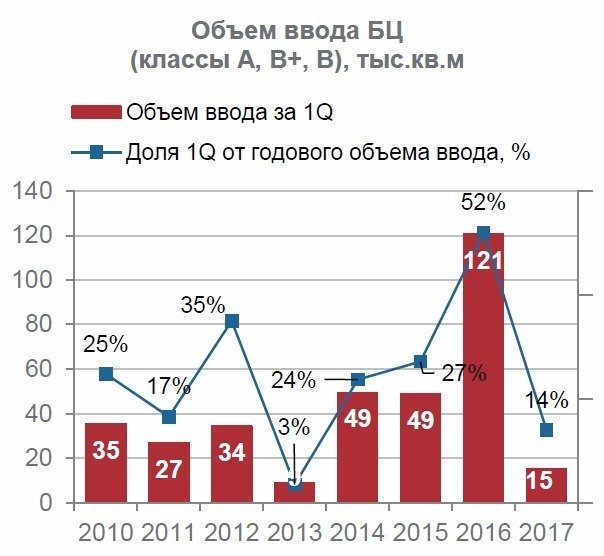
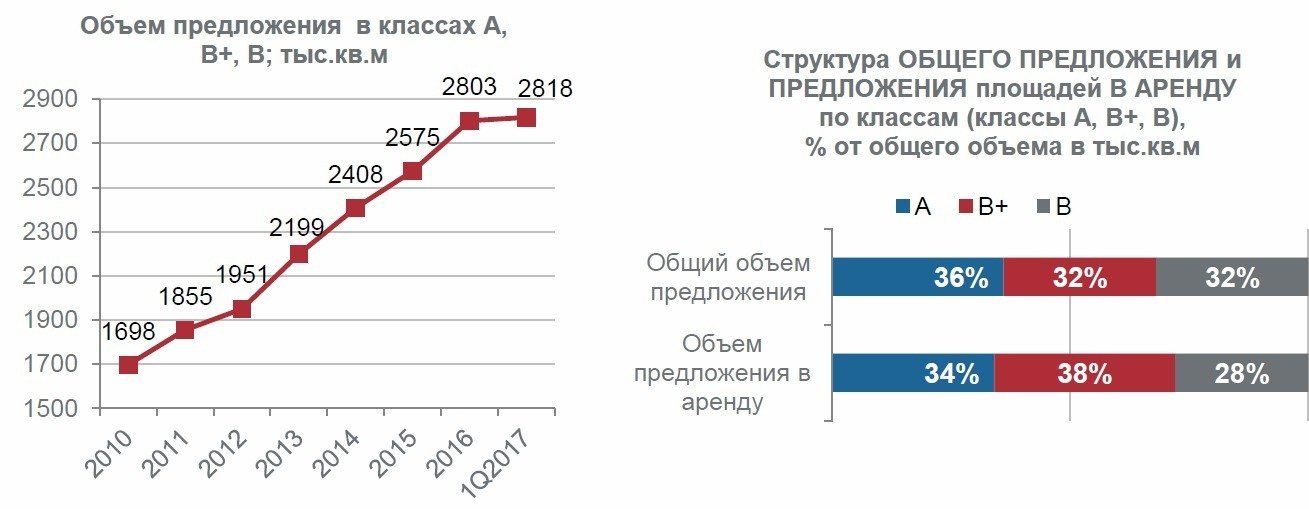
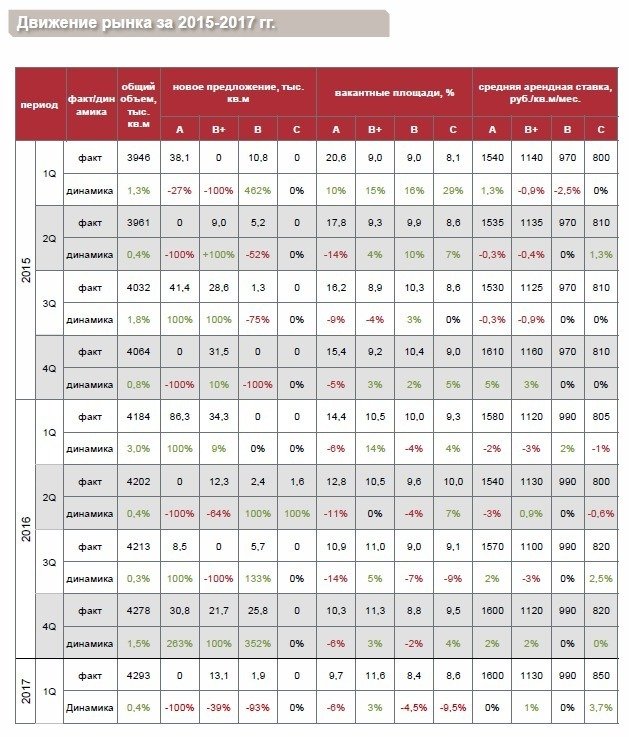
В 1 кв. 2017 г. объем ввода в офисном сегменте составил 15,0 тыс.кв.м (GLA) или 30,9 тыс.кв.м (GBA). Это в 8 раз меньше, чем за аналогичный период 2016 года, и в 3 раза меньше, чем в 1 кв. 2015 г. За отчётный период было введено два объекта в сегментах В+ и В, увеличив предложение во Фрунзенском и Центральном районах. Всего на конец 1кв.2017 г. в аренду предлагается порядка 285 тыс. кв.м (в классах А, В+ и В). Объем предложения в аренду площадей класса А сокращается, доля класса В+, напротив, увеличивается.
Так, если в конце 2016 г. из офисных площадей, предлагаемых в аренду, 40% приходилось на класс А, то на конец отчётного периода его доля составляет 34%.
Спрос
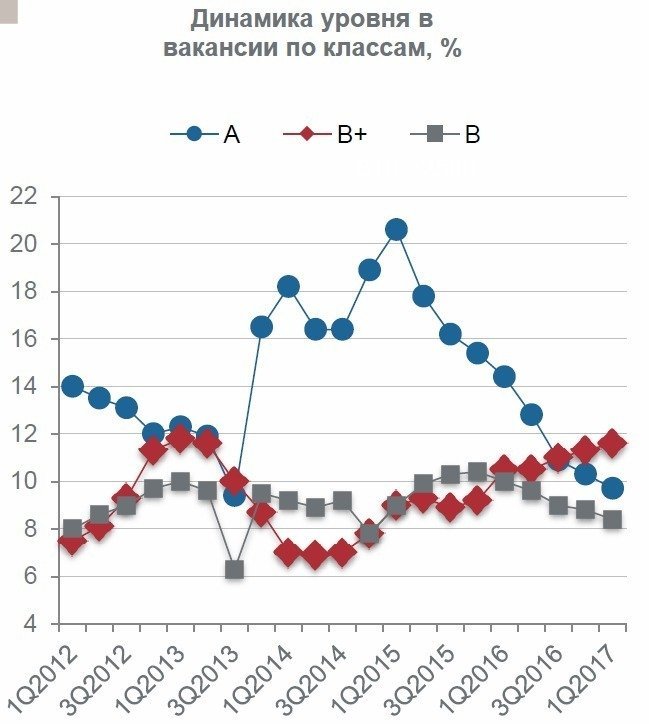
На конец 1 кв. 2017 г. средний уровень вакансии по классам А, В+ и В составил 9,9%, не изменившись относительно предыдущего отчётного периода. Средний уровень вакансии в классе А продолжает снижаться с начала 2015 г. – на конец 1 кв.2017 г. показатель преодолел отметку 10% и составил 9,7% (снижение на 5,8% или 0,6 п.п.). Такая же позитивная тенденция характерна для класса В: снизившись на 4,5% (0,4 п.п.), вакансия достигла 8,4%.
Вакантные площади в классе В+ незначительно, но продолжают расти: за период отмечается увеличение вакансии на 2,7% или 0,3 п.п. Вакансия в классе С снизилась до 8,6%, зафиксировавшись на уровне 2-3 кв. 2015 г. Снижение составило 9,5% или 0,9 п.п.
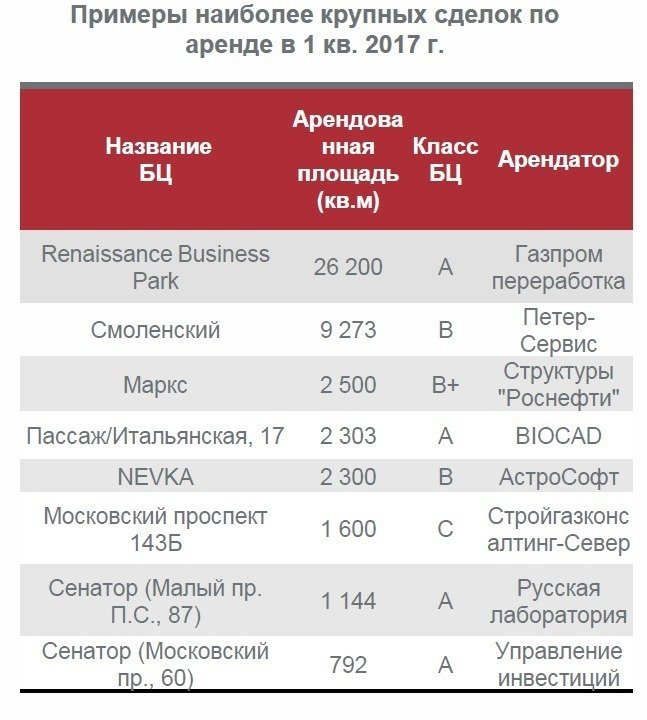
Крупнейшая сделка отчётного периода заключена в отношении строящегося объекта, остальные – аренда действующих БЦ. Крупные сделки отчётного периода:
• «Газпром Переработка» заключила контракт сроком 10 лет по аренде строящегося БЦ «Renaissance business park» (класс А) площадью 26,2 тыс.кв.м.
• IT-компания «Петер-Сервис» арендовала в бизнес-центре «Смоленский» (класс В) 9,3 тыс.кв.м офисных площадей и 0,3 тыс.кв.м площадей на крыше здания.
• Структуры «Роснефти» («РН-Трейд», «РН-Трейдинг», «РН-Карт») арендовали 2,5 тыс.кв.м в
БЦ «Маркс» (класс В+).
• Инновационная биотехнологическая компания BIOCAD заключила сделку по аренде 2,3 тыс.кв.м в БЦ «Пассаж / Итальянская, 17» (класс А).
• Разработчик и поставщик программного обеспечения «АстроСофт» стал арендатором 2,3
тыс.кв.м на трёх этажах БЦ «NEVKA» (класс В).
• Новым арендатором действующего БЦ класса А «Сенатор» на Малом пр. стал научно-
диагностический центр «Русская лаборатория». Арендованная площадь – 1,1 тыс.кв.м.
• В БЦ «Сенатор» на Московском пр.,60 СПб ГБУ «Управление инвестиций» арендовало 0,8 тыс.кв.м офисных площадей.
Коммерческие условия
Значительных изменений коммерческих условий в отчётном периоде не произошло.
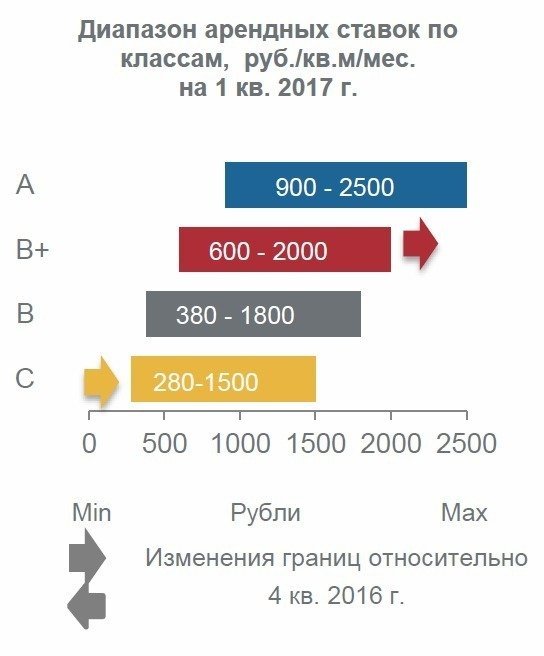
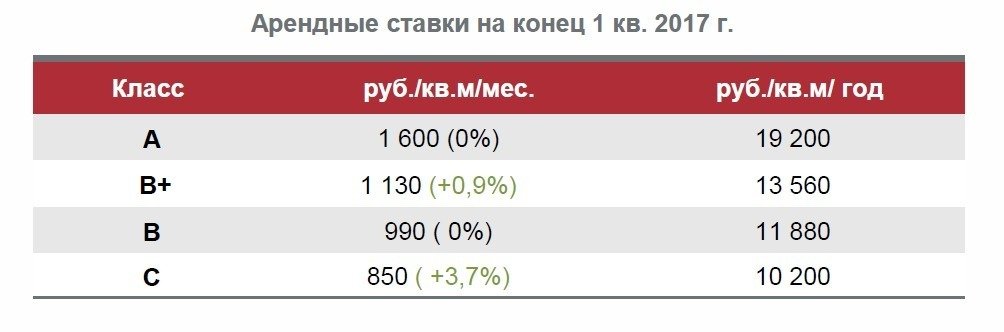
По итогам 1 кв. 2017 г. арендные ставки (с учетом НДС и эксплуатационных расходов) в среднем составляют:
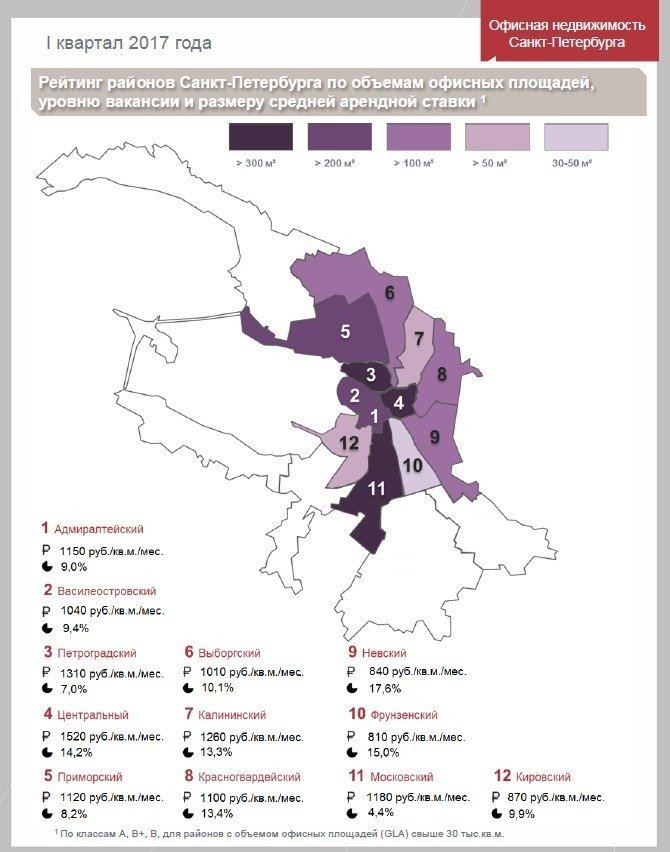
Средневзвешенная ставка аренды в 1 кв.2017 г. (в классах А, В+ ,В) не изменилась относительно отчетного периода и составила 1 150 руб./кв.м/мес. (с учётом НДС и эксплуатационных расходов). Незначительный рост арендной ставки (0,9%) отмечен в классе В+. В классах А и В арендные ставки зафиксировались на уровне предыдущего периода.
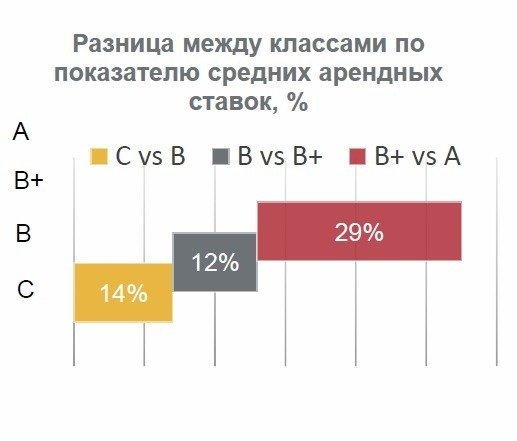
В центральных районах, кроме Петроградского, отмечается коррекция средней арендной ставки в меньшую сторону. Дистанция в размере арендной ставки между классами
В+ и А сократилась на 1%, между классами В и В+ осталась без изменений.
Класс С продемонстрировал рост средней арендной ставки на 3,7%, в результате чего уменьшилась дистанция между классами С и В (с 17% до 14%).
Длина ценового предложения в классах А и В не изменилась и составила 1 600 руб. и 1 420 руб. соответственно. В классе В+ длина ценового предложения выросла за счёт увеличения верхнего диапазона (+150 руб.) и составила 1 400 руб. В классе С диапазон сократился на 30 руб. и составил 1 220 руб.
Выводы и прогноз развития
Основные выводы 1 квартала 2017 года:
1. Существенное замедление темпов вывода на рынок новых офисных площадей.
Объем ввода в 1 кв.2017 г. в 8 раз ниже объемов ввода за аналогичный период 2016 г.,
и в 3 раза ниже, чем за 1 квартал 2015 г. Общий объем офисных площадей вырос на
0,4%.
2. Сохранение тенденции поглощения офисных площадей в классе А Уровень вакансии в классе А стабильно снижался с начала 2015 г. и на конец отчетного периода, преодолев отметку в 10%, составил 9,7% (на уровне 3 Q2013). Основная причина –сокращение объемов предложения в сегменте А, связанное с замедлением темпов вывода новых площадей вкупе с растущей деловой активностью (особенно компаний нефтегазового и IT-секторов).
В классе В+ доля вакантных площадей растёт с конца 2015 года, и в отчётном периоде эта
тенденция сохранилась, однако темпы роста замедляются. Сегмент В продолжил демонстрировать тенденцию 2016 года к росту заполняемости: доля вакантных площадей сократилась до 8,4%.
3. Сохранение арендных ставок на прежнем уровне. Незначительный рост арендных ставок (на 0,9%) произошел в классе В+. В классах А и В средние арендные ставки находятся на уровне предыдущего отчётного периода. Класс С показал прирост средней арендной
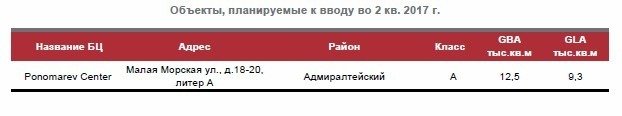
ставки в 3,7%. До конца 2017 г. может быть введено порядка 95,0 тыс.кв.м (GLA), из которых около 63% придётся на класс А. Основной объем ввода офисных площадей в 2017 г. ожидается во 2 полугодии 2017 г. Во втором квартале 2017 ситуация с новыми офисными площадями существенно не изменится. Ко вводу планируется только 1 объект класса А площадью 9,3 тыс.кв.м (GLA). Значительных изменений уровня вакансии к текущим значениям во 2 квартале не ожидается. С учётом тенденции замедления темпов вывода на рынок новых офисных площадей и сохранения уровня арендных ставок на прежнем уровне в классах А, В+ и В, к концу 2017 г. возможно повышение арендных ставок в пределах 5-10%.

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 495 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?