Величина вложений в недвижимость Санкт-Петербурга в 2016 году составила в 1,5 раза большую величину, чем за 2015 год. При этом заметно выросла доля вложений в куплю-продажу уже существующих объектов. В настоящий момент растёт объём инвестиционных сделок в Санкт-Петербурге, при том, что в целом по России он снизился на 20%. Доля Санкт-Петербурга в общем объёме инвестиционных сделок по стране достигла одной пятой.
Основные события рынка офисной недвижимости во втором квартале этого года :
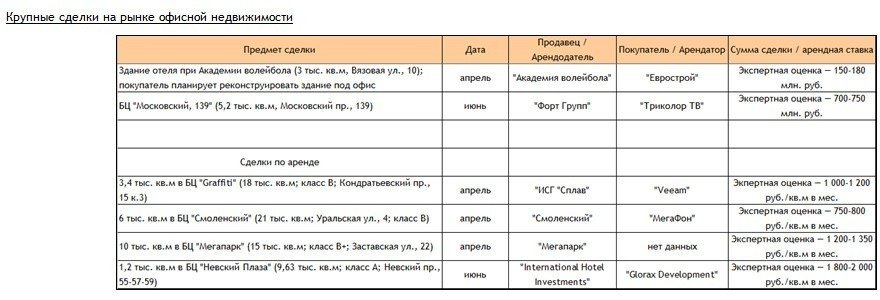
- За рассматриваемый период произошло несколько крупных сделок по продаже и аренде офисных объектов. Самая крупная сделка по продаже- здание бизнес-центра на Московском пр., 139 (5,2 тыс. кв.м, класс В), экспертная оценка суммы сделки — 700-750 млн. руб.
- Самой крупной сделкой по аренде стала сдача 10 тыс. кв.м в БЦ «Мегапарк» на Заставской ул., 22 (15 тыс. кв.м, класс В+), экспертная оценка уровня арендных ставок — 1 200-1 350 руб./кв.м в мес.
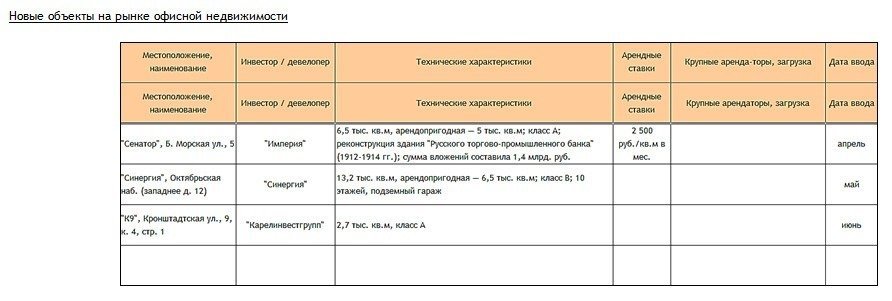
- Было введено три бизнес-центра, два из них относительно небольшой площади, третьим стал БЦ «Синергия» на Октябрьской наб., его площадь — 13,2 тыс. кв.м. В целом ввод офисной недвижимости в настоящий момент незначителен, а размеры объектов невелики.
- Новых проектов строительства офисных объектов в этом квартале заявлено не было.
Общее состояния рынка офисной недвижимости в Санкт-Петербурге по итогам рассматриваемого периода можно охарактеризовать следующим образом.
I. Основные показатели рынка:
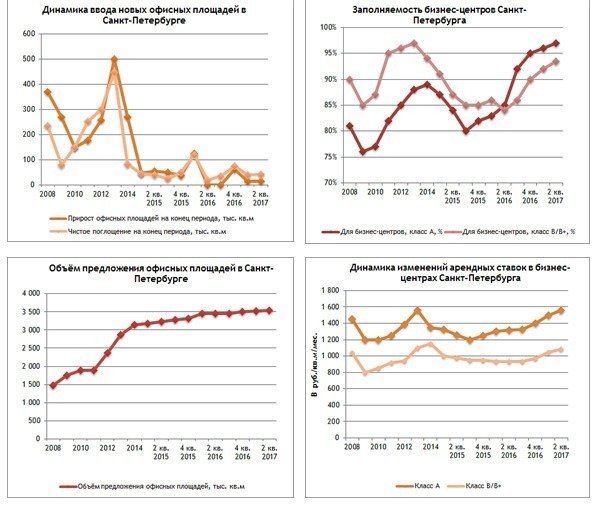
- Прирост офисных площадей составил ок. 14 тыс. кв.м, объём предложения на рынке качественных офисных площадей составил на конец квартала ок. 3 540 тыс. кв.м (обеспеченность населения —670,48 кв.м на тысячу человек).
- Чистое поглощение остаётся высоким; при этом поглощение в значительной степени происходит за счёт сокращения вакантных площадей в уже существующих объектах.
- Среднегодовая величина заполняемости для бизнес-центров класса А составляет97%, для класса В — 93,5%.Снижение вакантных площадей в существующих центрах обеспечивается за счёт незначительного прироста новых объектов.
- Средний уровень ставок при этом всё ещё растёт; на конец квартала данный показатель составил для класса А— 1 460-1 660 руб./кв.м в месяц, для класса В —987-1 187 руб./кв.м в месяц.
- Средний уровень цен на рынке встроенных офисных помещений составляет 115 550-125 550 руб./кв.м (рост за последние три месяца —около 12,3%), арендных ставок —800-900 руб./кв.м в месяц (рост за последние три месяца — около 2,4%).
- Максимальные ставки капитализации на рынке офисных объектов в настоящий момент составляют 10,5%-11,5%.
II. Основные тенденции рынка:
- До конца 2017 года запланирован ввод ок. 100 тыс. кв.м качественной офисной недвижимости. Однако около половины из заявленного — проекты, по котором уже переносились сроки ввода. По некоторым из новых объектов, заявленных в этом году, ввод уже перенесён на 2018. Ввод в эксплуатацию в заявленные сроки для остальных объектов также не гарантирован.
- Большинство новых объектов на рынке в настоящий момент строится для конкретного арендатора, поэтому рынок предложения арендных площадей почти не пополняется.
- Интерес инвесторов постепенно смещается от центра на периферию. Причём теперь речь идёт не только об объектах низкого класса, но и престижных проектах. При этом средняя площадь планируемых и вводимых в эксплуатацию объектов продолжает уменьшаться.
- В центральных районах города предложение офисной недвижимости ограничено, а доля вакантных помещений низка (менее 2%). Часть экспертов предполагает, что дефицит свободных помещений в центральных районах, с учётом отсутствия там свободных пятен под застройку, вызовет увеличение числа проектов реконструкции исторических зданий. В качестве примера можно назвать продолжающуюся реконструкцию здания «Русского торгово-промышленного банка» (Б. Морская ул., 15).
- Объём поглощения остаётся высоким; наиболее активны по-прежнему госкомпании и IT-сектор. Некоторые эксперты прогнозируют дефицит на рынке офисных помещений в этом году, ориентируясь, прежде всего на уровень ввода новых объектов в 2016 году, а также на высокое поглощение. Однако в настоящий момент наибольший объём поглощения на рынке приходится на структуры «Газпрома» (около трети) и компании IT-сектора (ещё примерно пятая часть общего объёма поглощения). Как только спрос со стороны компаний «Газпрома» будет удовлетворён, поглощение резко сократится.
- Арендаторов всё больше интересуют офисные помещения высокого класса. Хотя некоторые эксперты отмечают, что спрос на офисы класса А может быть переоценён, поскольку во многом снижение заполняемости в этом сегменте произошло благодаря активности дочерних компаний «Газпрома».
- Постепенно увеличивается объём объектов, сертифицированных по экологическим стандартам LEED. И также растёт доля арендаторов, учитывающих наличие такой сертификации при выборе помещений. В настоящее время на рынке качественной офисной недвижимости около трети объектов соответствуют указанным стандартам.
- В подавляющем большинстве бизнес-центров арендные ставки в настоящий момент установлены в рублях. Средний срок аренды по заключаемым договорам составляет три года, более редкими являются пятилетние и десятилетние договоры. Также распространена схема, когда базовая ставка аренды в первый год действия договора снижена, что компенсируется за счёт индексации в последующие годы.
- В качестве причин поиска нового офиса арендаторы в настоящий момент чаще всего указывают улучшение условий и расширение офиса, экономию на аренде и открытие нового офиса компании. Самыми востребованными форматом являются помещения от 200 до 500 кв.м. Арендаторы по-прежнему ориентированы на поиск помещения с чистовой отделкой. Вместе с тем всё чаще встречается схема, когда помещение предлагается в формате «shell&core», а отделка производится за счёт арендатора с последующей компенсацией в арендной ставке.