Основные события рынка торговой недвижимости во втором квартале этого года:
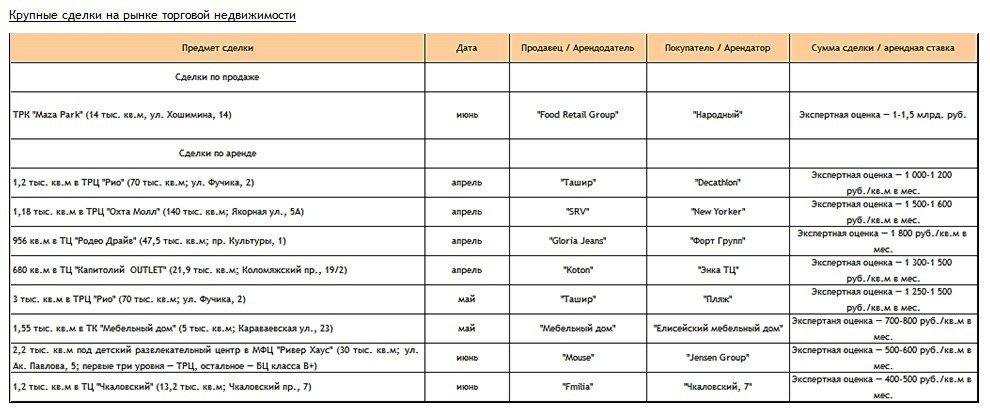
- В этом квартале произошла одна крупная сделка купли-продажи на рынке торговой недвижимости: был продан развлекательный центр «MazaPark» на ул. Хошимина, 14 (14 тыс. кв.м), новым владельцем стал собственник ТЦ «Народный». Экспертная оценка суммы сделки — 1-1,5 млрд. руб.
- В части аренды самой крупной сделкой стала аренда 2,2 тыс. кв.м под детский развлекательный центр в МФЦ «Ривер Хаус» на ул. Академика Павлова, 5 (30 тыс. кв.м). Экспертная оценка величины арендной ставки — 500-600 руб./кв.м в мес.
- Крупных торговых комплексов в эксплуатацию введено не было.
- Новых проектов строительства торговых объектов в этом квартале заявлено не было.


Рынок торговой недвижимости в Санкт-Петербурге по итогам рассматриваемого периода можно охарактеризовать следующим образом.
I. Основные показатели рынка:
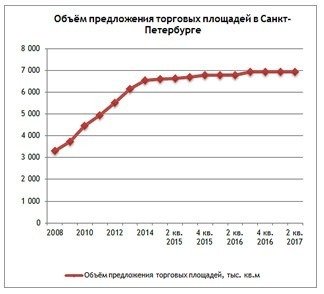
- Общий объём предложения на рынке составляет ок.6 940 тыс. кв.м (обеспеченность населения — 1 313,76 кв.м на тысячу человек).
- Среднегодовая величина заполняемости составляет ок.94,5%.Стабильная величина заполняемости обеспечивается незначительными объёмами ввода новых объектов.
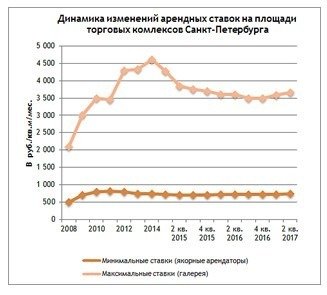
- В этом квартале арендные ставки на площади торговых комплексов изменились незначительно. В среднем ставки составляют для торговой галереи 3 460-3 860 руб./кв.м в месяц. Уровень арендных ставок для якорных арендаторов составляет от 640 до 840 руб./кв.м в месяц.
- Средний уровень цен на рынке встроенных торговых помещений составляет 121 500-131 500 руб./кв.м (падение за последние три месяца— ок.14,8%), арендных ставок —1 000-1 100 руб./кв.м в месяц (падение за последние три месяца — ок. 15%).
- Максимальные ставки капитализации на рынке торговой недвижимости в настоящий момент составляют 10,5%-11,5%.
II. Основные тенденции рынка:
- Новых крупных проектов на этот год на рынке не запланировано. В целом можно говорить, что существующий спрос на торговые помещения в настоящее время насыщен и предпосылок для появления новых крупных объектов пока нет. Этому также способствует ухудшение экономических условий, падение платёжеспособного спроса на товары и снижение розничного оборота, а следовательно — и спроса на торговые помещения.
- Те же причины, при этом, стимулируют проекты по реновации существующих торговых комплексов с целью увеличения их привлекательности для покупателей.
- Усиливается интерес к многофункциональным проектам, позволяющим диверсифицировать риски, а также дополнительно привлечь посетителей за счёт синергии различных функций. Так, объём площадей под развлекательную составляющую для детей в ТРК города продолжает увеличиваться. В настоящее время её доля составляет ок. 12%.
- С начала кризиса изменился состав арендаторов в крупных торговых центрах. Помимо увеличение значительного роста доли развлекательной функции, а также доли магазинов дисконта, ради увеличения заполняемости управляющие начинают работать с малоизвестными брендами и мелкими компаниями. Благодаря этому в настоящий момент продолжает снижаться доля пустующих помещений.
- Благодаря росту туристического потока увеличился спрос на помещения стрит-ритейла на центральных улицах города; в свою очередь это повлекло некоторый рост арендных ставок на главных торговых коридорах.
- Объём рынка стрит-ритейла прирастает в основном за счёт помещений нижних этажей в новых жилых комплексах. За прошлый год и первый квартал этого года рынок увеличился на 400 тыс. кв.м. Основным спросом пользуются помещения небольшой площади (50-100 кв.м для торговли и сферы услуг, 120-150 кв.м для функции общественного питания).Спрос на помещения стрит-ритейла всё сильнее смещается в спальные районы. Если раньше основными арендаторами в таких локациях становились продуктовые сети и магазины, то теперь выросла доля помещений, арендуемых под сферу услуг, включая медицинские центры.
- Продолжается развитие в городе нового торгового коридора: значительная часть торговых операторов люксового сегмента перенесли свои магазины на т.н. Старо-Невский пр. — часть Невского пр. от пл. Восстания до пл. Ал. Невского. Главными причинами переезда большинство операторов называют, помимо очевидно более низкой арендной ставки, лучшие условия парковки.
- Ротация арендаторов на главных торговых коридорах постепенно растёт и составляет на текущий момент до 10%, при этом бо́льшая часть новых объектов относятся к сфере общественного питания. Но в целом открываются больше объектов, чем закрываются. Вакансии по-прежнему велики только на самых дорогих улицах — Невском пр., Большом пр. П.С. и Б. Конюшенной ул.
- Около 40% объектов стрит-ритейла размещаются в настоящее время в коммерческих помещениях в новых жилых комплексах в спальных и окраинных районах. При этом стоимость аренды в таких локациях не уступает по уровню арендным ставкам и в центре: от 1 200 до 3 500 руб. за кв.м в месяц, тогда как качество помещений зачастую выше за счёт соответствия современным стандартам и малого износа объектов.
- Из-за нехватки дешёвого предложения массово проявилась тенденция приспособления под торговую функцию и заведения общественного предприятия помещений, ранее не использовавшихся под коммерческое назначение, таких как полуподвальные помещения или переведённые в нежилой фонд квартиры первых этажей. Также часто наблюдается дробление помещений на несколько частей, когда на месте одного объекта открываются несколько, занимающих меньшую площадь.